勞務分包財務怎么做賬 全面指南與實務操作
勞務分包是建筑、加工等行業常見的經營模式,指出總承包方或專業分包方將部分勞務作業發包給具有相應資質的勞務企業。勞務分包模式下,財務做賬涉及收入確認、成本歸集、稅金處理等多個環節。本文將詳細解析勞務分包財務做賬的全流程,幫助財務人員規范操作。
一、勞務分包基本概念與財務特點
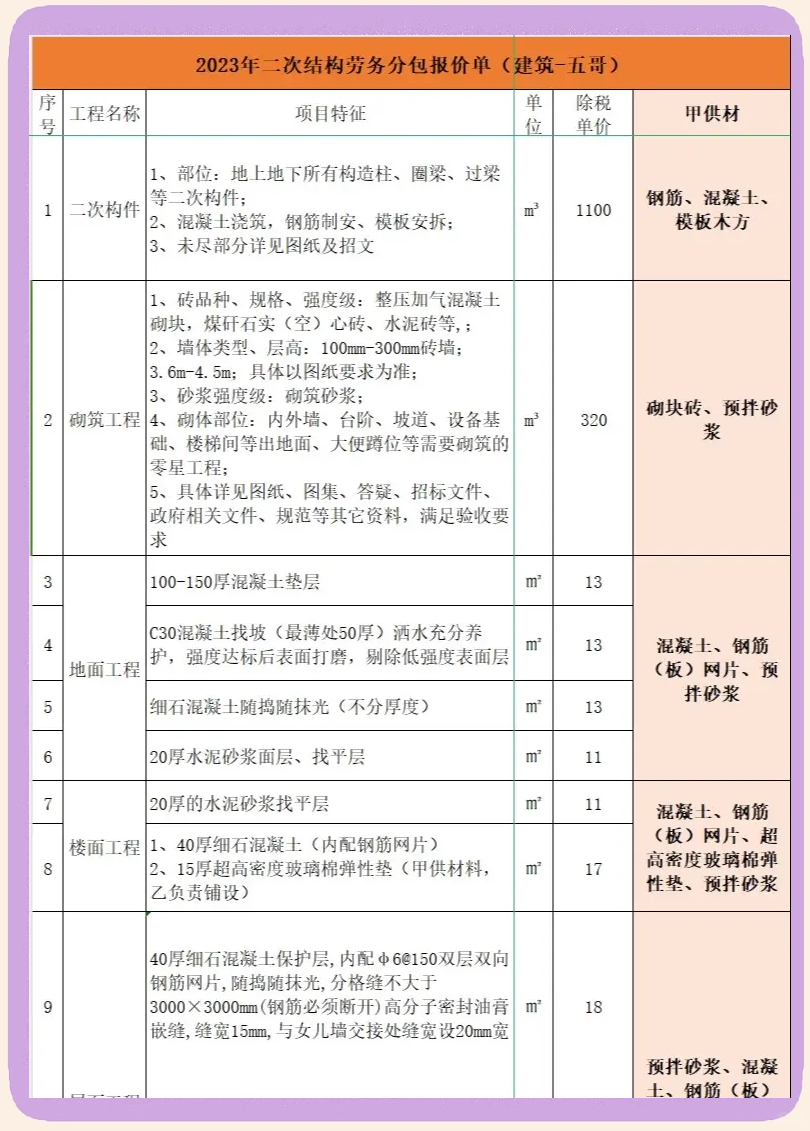
勞務分包是指總承包方或專業分包方將其承包工程中的勞務作業部分發包給勞務分包企業完成的活動。在財務處理上,勞務分包費用一般構成總承包方的“工程施工—合同成本—勞務分包成本”,而勞務分包方則確認相應的勞務收入。
其財務特點包括:
- 資金流與發票流需保持一致;
- 涉及的稅種主要包括增值稅、企業所得稅、個人所得稅(總包方可能涉及代扣代繳)、附加稅等;
- 勞務分包成本占比較高,直接影響項目毛利;
- 需關注農民工工資支付監管要求。
二、勞務分包方的賬務處理
勞務分包方作為提供勞務的企業,其會計核算的主要流程如下:
1. 確認收入
根據完工百分比法或勞務完成情況確認收入:
借:應收賬款/銀行存款
貸:主營業務收入
應交稅費—應交增值稅(銷項稅額)
2. 歸集成本
勞務分包方的成本主要包括人工費、材料費、機械使用費、其他直接費及間接費用。
(1)計提工資、社保等:
借:主營業務成本(或勞務成本)
貸:應付職工薪酬
銀行存款(直接支付的工資)
(2)發生其他直接費用(如輔材、小型機具):
借:主營業務成本
貸:銀行存款/應付賬款
(3)月末結轉勞務成本:如果采用“勞務成本”科目歸集,月末結轉:
借:主營業務成本
貸:勞務成本
3. 稅金處理
(1)增值稅:一般納稅人適用9%稅率(建筑服務)或6%(清包工可選擇簡易計稅3%);小規模納稅人適用3%(現行政策可能減按1%)。
(2)附加稅費(城建稅、教育費附加、地方教育附加):根據實際繳納的增值稅計提繳納。
(3)企業所得稅:按季預繳,年度匯算清繳,成本需取得合規發票。
(4)個人所得稅:支付工資時需代扣代繳。
4. 期末結轉利潤
借:主營業務收入
貸:本年利潤
借:本年利潤
貸:主營業務成本、稅金及附加、管理費用等
三、總承包方(發包方)的賬務處理
總承包方將勞務分包出去后,應將支付給勞務分包方的費用計入工程成本。賬務處理如下:
1. 發生勞務分包成本時
根據取得的勞務費發票:
借:工程施工—合同成本—勞務分包成本
應交稅費—應交增值稅(進項稅額)(如取得專票)
貸:銀行存款/應付賬款
2. 與分包方結算時
借:應付賬款—XX勞務公司
貸:銀行存款
3. 期末結轉成本
借:主營業務成本
工程施工—合同毛利(或貸方)
貸:主營業務收入
將“工程施工”科目余額與“工程結算”對沖,項目完工后結轉。
注意:總承包方即便勞務分包,仍應對農民工工資支付負總責,可能涉及通過專用賬戶代發工資。賬務處理時,若總包代發工資,應視為支付分包款的一部分:
借:應付賬款—XX勞務公司
貸:銀行存款(農民工工資專用賬戶)
同時要求分包方提供發票。
四、稅務處理核心要點
- 增值稅
- 勞務分包方:一般納稅人提供建筑勞務,適用9%稅率;清包工、甲供工程、老項目可選擇簡易計稅,征收率3%。
- 總承包方:取得勞務分包方開具的增值稅專用發票,可以抵扣進項稅額(簡易計稅項目除外)。
- 預繳增值稅:異地項目需在項目地預繳,總包方按(全部價款-支付的分包款)預繳,分包方按取得的預收款預繳。
- 企業所得稅
- 分包方按勞務收入確認應稅收入,成本需真實合法憑證。
- 總包方憑分包發票計入成本,在稅前扣除。
- 個人所得稅
- 勞務公司支付給包工頭的勞務報酬,需按“勞務報酬”或“經營所得”代扣代繳;支付給員工的工資按“工資薪金”代扣代繳。
- 印花稅
- 簽訂勞務分包合同,按合同金額的萬分之三繳納印花稅。
五、內控與風險管理
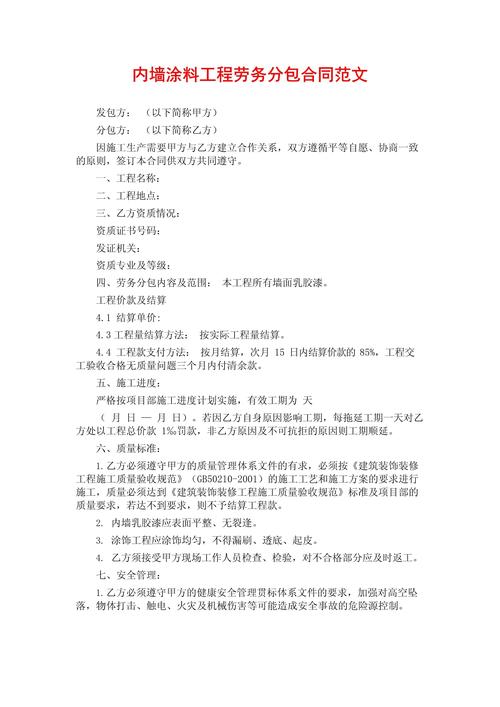
- 合同管理:確保分包合同明確工作內容、價格、發票類型、付款方式、農民工工資支付責任等。
- 發票管理:杜絕虛開,確保三流一致(合同、發票、資金)。
- 資金監管:遵守農民工工資專用賬戶和保證金制度,避免因拖欠工資引發的法律風險。
- 成本核算:建立項目臺賬,準確歸集勞務成本,與預算對比分析。
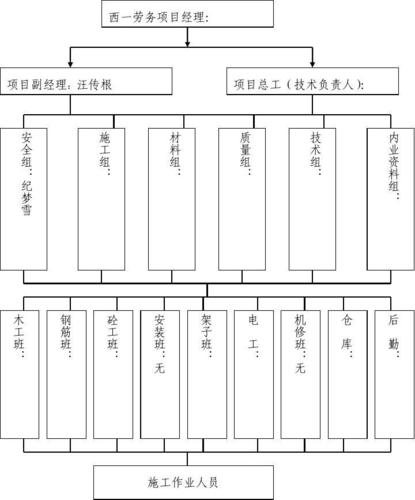
- 資質審核:查驗分包方資質,避免違法分包導致稅務和法律責任。
六、常見問題解答
Q1:勞務分包方開票稅目是什么?
A:通常開具“建筑服務勞務費”或“勞務勞務費”,具體取決于業務性質。
Q2:總包方可以用工資表直接入賬嗎?
A:不可以,只有支付給本單位員工的工資才能直接入賬。支付給分包方的費用必須取得發票。
Q3:勞務分包可以差額納稅嗎?
A:符合條件的清包工、簡易計稅項目,總包方可以差額預繳增值稅,但一般計稅下不能差額納稅。
Q4:班組長代開發票要注意什么?
A:班組長以個人名義代開發票的,需注意個人所得稅核定征收問題,且總包方需留存身份證明和合同備查。
勞務分包財務做賬需遵循會計準則和稅法規定,注重合規性和細節管理,才能有效控制風險、提升效益。
如若轉載,請注明出處:http://www.eymea.cn/product/5.html
更新時間:2026-10-09 07:22:40